Warum eröffnet die Bank kein Konto für die Operative GmbH, nachdem sie bereits problemlos eines für die Holdinggesellschaft eröffnet hat? (Teil 7 der Unternehmensgründung)
Einführung
In diesem siebten Artikel - wenn du ihn noch nicht gelesen hast, beginne mit dem ersten Artikel - geht es weiter mit den Stationen auf dem Weg zu zwei Unternehmen in einer Holdingstruktur in Deutschland. Diesmal geht es um das Hin und Her mit der Bank bei der Eröffnung des Kontos für die operative Gesellschaft.
In den nächsten Beiträgen geht es um den Vertrag mit dem Geschäftsführer und weitere Stationen, bis beide Unternehmen startklar sind.
Hi 👋
Hier ist Kai Mindermann, der CEO von NuInnovate - mit der Vision eine Welt zu schaffen in der Verbesserungen von Bedeutung sind. Ich möchte dir nur schnell sagen: Genieße deinen Tag!
Übersicht
Einer der wichtigsten Schritte bei der Gründung einer GmbH in Deutschland ist die Überweisung des Stammkapitals auf das Bankkonto der neuen Gesellschaft. Obwohl es einige Ausnahmen gibt, ist dies die gängigste Vorgehensweise.
Das Bankkonto muss auf den Namen des neuen Rechtsträgers eröffnet werden, da das Geld weder dir noch einer anderen Person als dem Unternehmen gehört und getrennt behandelt werden muss. Das konkrete Verfahren unterscheidet sich von Bank zu Bank, aber im Allgemeinen musst du die grundlegenden Unternehmensdaten einschließlich der Gründungsurkunde angeben und deine Identität überprüfen lassen. Während ein Bankkonto für eine natürliche Person oft sehr günstig ist, musst du für ein Geschäftskonto je nach Bank alle möglichen Gebühren bezahlen.
Der Antrag auf das Geschäftskonto
Im ersten Schritt, nachdem du die Kontoart gewählt hast, unterscheidet die Bank bereits zwischen Unternehmen, die im Handelsregister stehen müssen, und solchen, die das nicht müssen. Für eine GmbH musste ich natürlich „Mein Unternehmen ist oder wird im Handelsregister eingetragen“ wählen.
In dem neu geöffneten Browser-Tab passierte dann aber nichts, auch beim zweiten Versuch nicht. In der Browserkonsole (dort sieht man manchmal mehr Fehler dynamischer Teile einer Website) sah ich einige Fehlermeldungen. In einem anderen Browser funktionierte das Formular dann, oder zumindest wurde es angezeigt (aber ja, es funktionierte).
Nachdem ich mich vorläufig mit meiner E-Mail-Adresse registriert hatte, konnte ich die Unternehmensdaten für das neue GmbH-Konto eingeben:
Dazu gehörten neben Adresse und weiteren Angaben:
- Name der Firma / Kontoinhaber (achte darauf, „i. Gr.“ für „in Gründung“ anzugeben)
- Rechtsform: GmbH (auch mit „i.G.“)
- Datum des notariell beurkundeten Gesellschaftsvertrags
- Urkundennummer des notariellen Gesellschaftsvertrages
- Eine Kopie des Gesellschaftsvertrages und eine Kopie der Anmeldung zum Handelsregister
Nachdem ich mich durch die Schritte des Online-Formulars geklickt und alles angegeben hatte, konnte ich es abschicken.
Kurz darauf kam eine E-Mail mit den Antragsdaten und den nächsten Schritten. Zuerst folgt die Verifizierung, die ebenfalls online läuft. Der letzte Schritt lautet:
Für die Anlage des Unternehmerkontos ist es außerdem erforderlich, dass uns folgende Dokumente im Original oder als beglaubigte Kopie vorgelegt werden:
Notariell beurkundeter Gesellschaftsvertrag
Nachdem die Unterlagen von uns gesichtet wurden, senden wir diese an die angegebene Wunsch-Versandadresse zurück. Bitte nutzen Sie für die Einreichung Ihrer Originaldokumente zwingend das Versanddeckblatt im Anhang und tragen Sie Ihre Wunsch-Versandadresse in das Feld für den Rückversand. Nur wenn diese Information von Ihnen ergänzt wurde, können wir einen schnellen und unkomplizierten Prozess gewährleisten. Sollten die Wunsch-Versandadresse leer bleiben oder Unterlagen ohne Versanddeckblatt eingereicht werden, kann eine Rücksendung der Originaldokumente bis zu 3 Wochen dauern.
Das ist in Ordnung, dauert aber etwas länger.
So weit, so gut: Für die Holding hat das ganz gut funktioniert, für die operative Gesellschaft aber nicht! Lies weiter, was ich dort durchgemacht habe.
Keine Informationen über die verweigerte Kontoeröffnung
Was passierte, als ich denselben Prozess wie zuvor durchlief, diesmal für die operative GmbH?
Nach einigen Tagen erhielt ich leider die folgende Antwort:
Kontoeröffnung aktuell nicht möglich
Sehr geehrter Herr Mindermann!
Vielen Dank für Ihr Interesse an einer Geschäftskontoeröffnung bei der Commerzbank. Wir haben Ihre Angaben zur Eröffnung eines Geschäftskontos erhalten und geprüft. Die Eröffnung der Geschäftsbeziehung und des damit verbundenen Geschäftskontos ist aktuell leider nicht möglich. Wir bitten die Umstände zu entschuldigen.
Mit freundlichen Grüßen
Commerzbank AG
Wie du siehst, wird der Grund für die verweigerte Eröffnung des Bankkontos nicht erwähnt.
Ich habe sofort im Online-Formular denselben Antrag noch einmal gestellt. Wieder kam die Bestätigungsmail, ich verifizierte meine Identität, packte die Kopie der notariellen Satzung/Gründungsurkunde in einen Brief und brachte ihn erneut zum Briefkasten.
Als dieselbe Absage ein zweites Mal kam, fragte ich mich, was bei der operativen Gesellschaft anders war als bei der Holding, bei der alles geklappt hatte.
Suche nach möglichen Ursachen und Unterschieden
Die beiden Hauptunterschiede zwischen operativer Gesellschaft und Holding sind (1) der Unternehmensgegenstand und (2) dass die operative Gesellschaft einer juristischen statt einer natürlichen Person gehört. Den Unternehmensgegenstand habe ich als Ursache ausgeschlossen, weil er für die Bank vermutlich völlig irrelevant ist und ich mir nichts vorstellen konnte, was sie daran stören würde. Die zweite Möglichkeit jedoch schon eher.
Als ich ursprünglich nach einer Bank gesucht habe, ist mir aufgefallen, dass manche Banken für solche Strukturen keine Konten eröffnen. Das steht oft nicht auf der Startseite, sondern nur in Randbemerkungen in der Dokumentation, in den AGB, in den FAQ oder sogar nur in Community-Foren.
Bei der Commerzbank fand ich nichts dergleichen. Auch im Antragsprozess ging es darum nicht.
Dann hatte ich eine Vermutung! Du kennst das wahrscheinlich: Bei einem zweiten Bankkonto oder einer Kreditkarte gibt es immer ein Kästchen, mit dem du der Bonitätsprüfung zustimmst. Der bekannteste Name dazu in Deutschland: SCHUFA. Wusstest du, dass sie nicht nur natürliche Personen, sondern auch juristische Personen bewerten?
Es war nur eine Vermutung, aber ich rief die Geschäftskunden-Hotline der Bank an und drückte mich durch das automatische System, bis ich einen hilfsbereiten Menschen erreichte. Ich fragte sie, was der Grund für die Ablehnung sein könnte, und sagte, dass ich wirklich gern Kunde werden wollte. Sie fand den Antrag nach einer Weile, konnte mir aber nicht direkt sagen, woran es lag.
Auf meine Frage, ob es an einem SCHUFA-Eintrag liege, ging sie nicht ein, sondern meinte, ich könne den Antrag einfach erneut stellen. Ich fragte noch einmal ausdrücklich nach, ob das der Grund sein könnte, aber nach einer kurzen Pause ging sie wieder nicht darauf ein und bot mir nur an, das Verfahren noch einmal von vorn zu durchlaufen. Dieses Drumherumreden war für mich ein deutliches Zeichen, dass es an einem SCHUFA-Eintrag liegen könnte.
Mich beunruhigte vor allem: Wie kann es schon einen schlechten SCHUFA-Eintrag geben, noch dazu für mich und/oder die Holding?
SCHUFA- und Creditreform-Scores deines Unternehmens verwalten
Ich habe zuerst versucht, mehr über mich persönlich herauszufinden. Das war einfach, denn dafür gibt es die bonify-App, die mir nach der Identitätsprüfung nichts Überraschendes zeigte. Dann konnte es nur an der Holding liegen. Ich war also immer noch beunruhigt!
Wie sollte ich den Score meines eigenen Unternehmens herausfinden? Eine erste Suche brachte Beschreibungen dazu und den offiziellen SCHUFA-Service, mit dem man die Bonitätsauskunft zu einem beliebigen Unternehmen anfordern kann. Ich wollte ihn schon bestellen und hatte dafür vorher ein Jahresabonnement abgeschlossen, das mir den Kauf dieser Auskunft erst ermöglichen würde. Damit mein Konto freigeschaltet wurde, musste ich noch auf einen Bestätigungscode warten, der per Post kommen sollte!
Während ich wartete, suchte ich weiter und fand die Lösung: Den Bonitätsmanager!
Das ist ein kostenloses Tool mit einem übersichtlichen Dashboard für Unternehmen, bei denen du als Vertretungsberechtigter (im Handelsregister o. ä.) eingetragen bist. Damit konnte ich die Scores der Holding kostenlos einsehen! Das persönliche SCHUFA-Abo, das ich gerade gekauft hatte, habe ich sofort gekündigt.
Ich vermute, es ist kostenlos, weil SCHUFA und Creditreform so leichter an korrekte Unternehmensdaten kommen, was Risiken senkt und natürlich die Qualität ihrer Auskünfte verbessert. Als ich zum ersten Mal auf das Dashboard sah, gab es dort keine Scores. Das war für mich ein interessantes Zeichen. Es schien überhaupt keinen Eintrag für die Holding zu geben, also keinen negativen, neutralen oder positiven Eintrag, sondern überhaupt keinen Eintrag. Ich wollte mich schon wieder ein wenig entspannen.
Der Bonitätsmanager zeigt nicht nur ein Dashboard, sondern lässt dich auch deine Kreditwürdigkeit ein Stück weit steuern. Du kannst grundlegende Unternehmensdaten bestätigen, die dann an Creditreform und SCHUFA gehen, um den Score zu aktualisieren. Und das regelmäßige Bestätigen dieser Informationen ist offenbar wichtig für den Score!
Hier einige Screenshots der „Optimierungsübersicht“ und einer der Möglichkeiten, den Score zu aktualisieren:
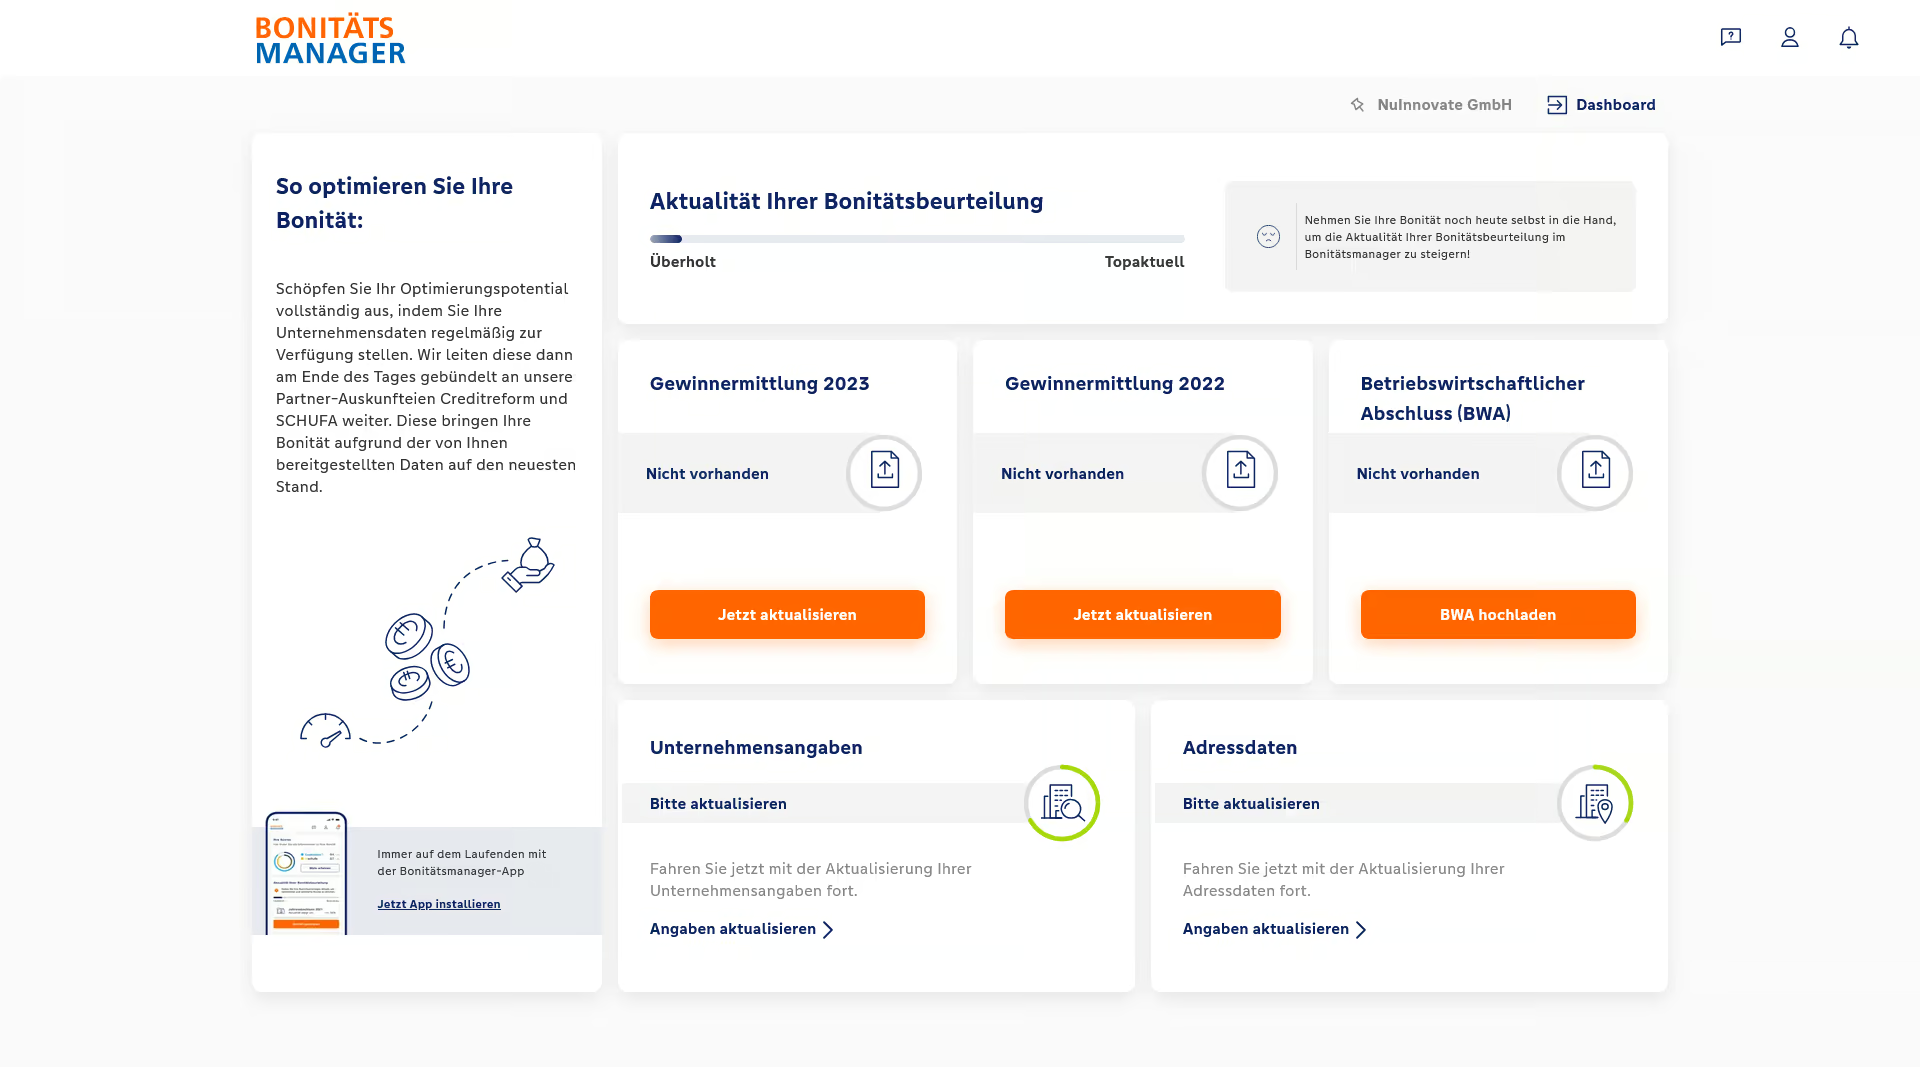
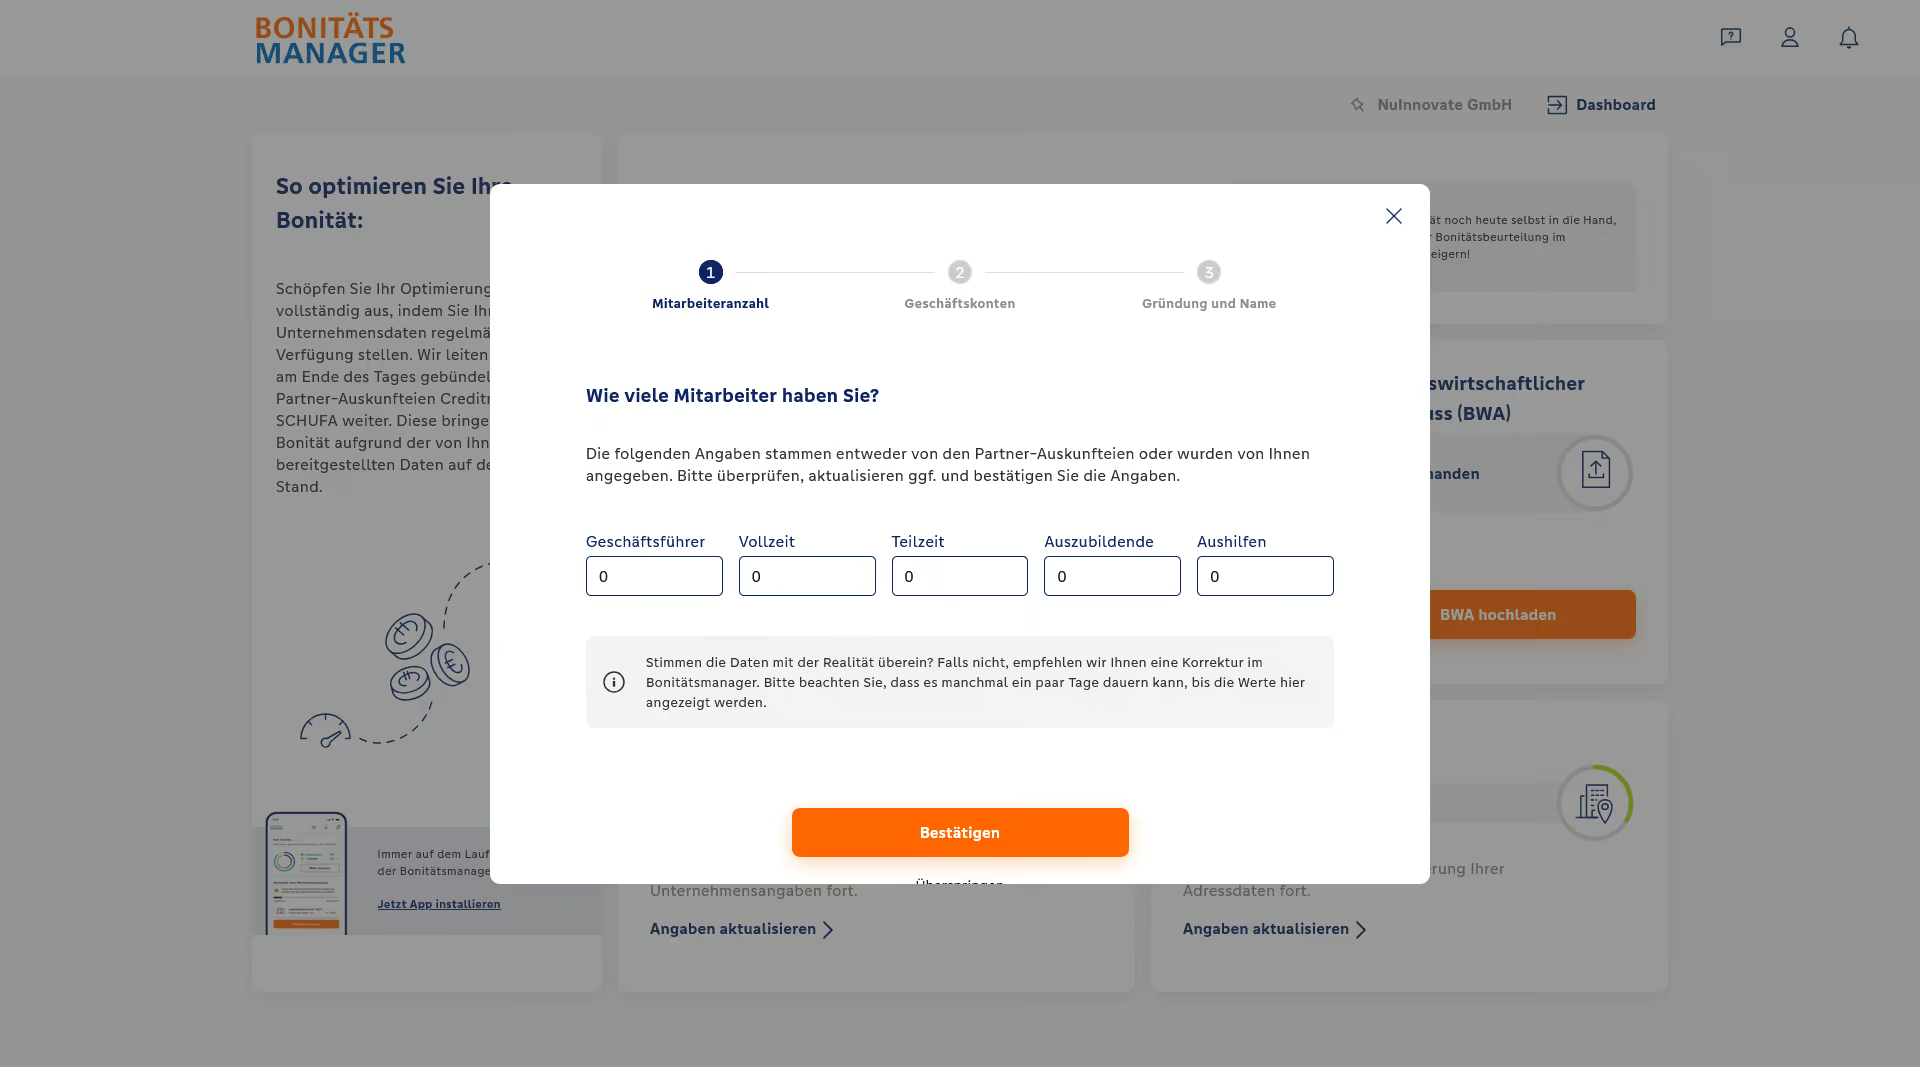
Danach sah ich einen SCHUFA-Score für das Unternehmen und war glücklich! Ich war überzeugt (wahrscheinlich dank Confirmation Bias), dass dies die Ursache war und ich die Commerzbank nur noch über den nun vorhandenen Eintrag informieren musste.
Parallelverfahren mit einer anderen Bank
Zu dieser zweiten Bank gehe ich nicht ins Detail, nur so viel: Ich musste das Stammkapital auf das Konto der operativen Gesellschaft einzahlen, um alle Formalitäten rechtzeitig zu erledigen. Also habe ich parallel schon einen Antrag bei einer anderen Bank gestellt. Genau genommen war das nicht parallel, denn die anderen Anträge waren schon abgelehnt, aber ich hatte noch Hoffnung.
Gleichzeitig schrieb ich der Commerzbank: Wenn sie die operative Gesellschaft als Kundin haben wolle, solle sie den Prozess fortsetzen oder neu bewerten, und zwar bald, denn ich sei dabei, das Konto bei einer anderen Bank zu eröffnen.
Im Kopf hatte ich mich schon damit abgefunden, dass es mit der Commerzbank nichts mehr wird und die operative Gesellschaft ihr Konto hoffentlich bei einer anderen Bank bekommt.
Doch ein paar Tage später kam ein Brief (keine E-Mail, ein echter Brief) mit Infos zum FinTS/HBCI-Zugang, den ich im ursprünglichen Antrag beantragt hatte. Ich war überrascht, denn es war keine Bestätigung oder Ähnliches, sondern anscheinend nur Zugangsdaten für das Konto. Ich war noch etwas skeptisch. Zwei Tage später bekam ich weitere Infos und den Zugang zum Konto der operativen Gesellschaft bei der Commerzbank!
Kurz gesagt: Ich war froh, dass es endlich geklappt hat und meine Vermutung (bis zu einem gewissen Grad, ganz sicher ist es nicht) richtig war!
Ich kann nur empfehlen, den Bonitätsmanager zu nutzen und einige Angaben zu deiner Holding zu bestätigen bzw. zu korrigieren, damit es einen SCHUFA-Eintrag für sie gibt, bevor du das Bankkonto für die operative GmbH eröffnest.
Nächste Schritte
Bisher habe ich Folgendes behandelt:
- Ich habe mir YouTube-Videos über die Gründung einer Holding in Deutschland angesehen und eine in weniger als 4 Monaten gegründet
- Den Schritt zum Notar wirklich gehen und die Gründungsurkunde unterzeichnen
- Virtuelles Büro und Terminologie für Geschäftssitz und Adressen in den verschiedenen Formularen und Dokumenten
- Muss ich persönlich beim örtlichen Gewerbeamt anwesend sein, um die Gewerbeanmeldung vorzunehmen, obwohl das Formular online verfügbar ist?
- Erstellen einer korrekten Eröffnungsbilanz mit der Buchhaltungssoftware
- Muss die Holding wirklich nach jedem Quartal die Umsatzsteuervoranmeldung (USt-VA) einreichen, obwohl sie nichts anderes tut, als (jahrelang) auf die Gewinne der operativen Gesellschaft zu warten?
- (Dieser Artikel) Warum eröffnet die Bank kein Konto für die Operative GmbH, nachdem sie bereits problemlos eines für die Holdinggesellschaft eröffnet hat?
Als Nächstes geht es um weitere Schritte, bei denen ich einiges erst nach längerem Einarbeiten richtig verstanden habe:
Haftungsausschluss
Der Inhalt unserer Artikel dient nur zu Informationszwecken und ist keine Rechts- oder Steuerberatung. Bitte lass dich von qualifizierten Fachleuten zu deiner spezifischen rechtlichen oder steuerlichen Situation beraten.